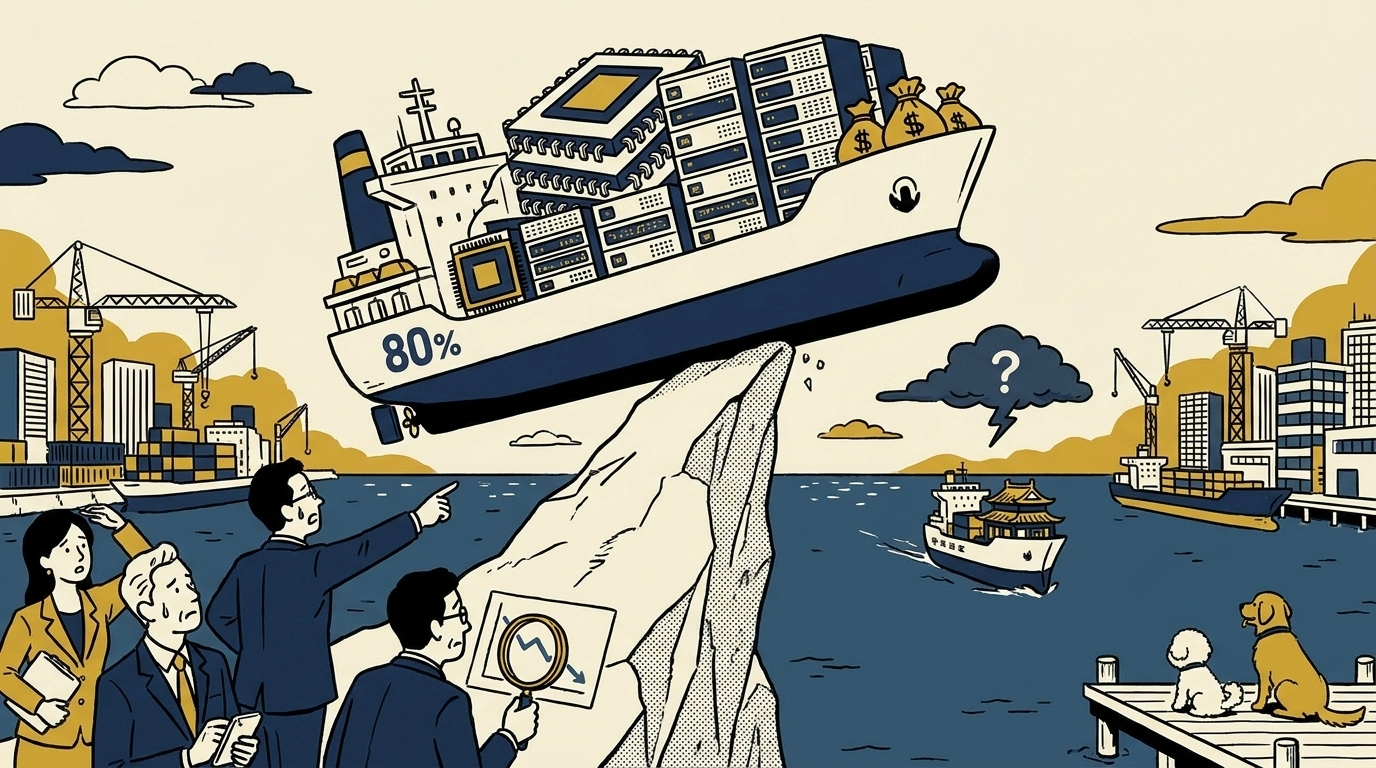
키옥시아, 10~12월 이익 전망 시장 기대 밑돌아
샌디스크·키옥시아 영업이익률 80% 안팎, 장기계약이 낙관론 뒷받침
미국 증시에서 메모리 반도체 기업들의 주가가 지난달 30일(현지 시각) 큰 폭으로 하락했다. 인공지능(AI) 데이터센터 투자에 힘입어 실적은 급증했지만, 다음 분기 성장세와 높은 수익성의 지속 기간을 둘러싼 우려가 번졌다. 일본 키옥시아의 이익 전망이 시장 기대에 못 미친 가운데 중국 업체의 기술 추격도 빨라지고 있다.
샌디스크는 이날 13.46%, 마이크론은 5.06% 내렸으며 SK하이닉스의 미국 주식예탁증서(ADR)도 8.47% 하락했다. 씨티의 샌디스크 실적 분석에 따르면 이 회사의 9월 종료 분기 영업이익률은 79.6%였다. 매출 대부분을 영업이익으로 남기는 수익성에도 주가는 하락했다.
DS투자증권은 11월 시장 전망에서 메모리 가격이 내려가야 AI 응용 서비스가 확산할 수 있다고 보는 시장의 시각이 메모리 기업의 평가를 누르고 있다고 분석했다. 가격 급등이 공급사 실적을 끌어올리는 동시에 고객사의 투자 부담을 키우면서, 시장은 호황이 얼마나 오래 이어질지에 민감해지고 있다.
키옥시아 이익률 80.2%, 다음 분기 성장률은 제자리
키옥시아는 7~9월 분기 사상 최대 실적을 냈다. JP모건의 실적 분석에 따르면 매출은 2조4800억엔, 비일반회계기준(비GAAP) 영업이익은 1조9883억엔으로 영업이익률이 80.2%에 달했다. 데이터센터용 저장장치 수요가 늘면서 낸드플래시 판매가격이 가파르게 오른 덕분이다.
매출은 전 분기보다 40% 늘었으며, 평균판매가격은 20%대 중반 상승했다. 저장용량을 기준으로 한 출하량 증가율은 10%대 초반이었다. 판매량 확대에 가격 인상까지 겹치며 이익이 불어났다.
그러나 회사가 제시한 10~12월 매출 전망은 2조5000억엔으로 전 분기보다 0.8% 증가하는 데 그쳤다. 비GAAP 영업이익 전망도 2조엔으로, 씨티가 인용한 시장 예상치 2조3200억엔을 밑돌았다. 씨티는 실적 발표에 부정적인 평가를 내리며 데이터센터 투자 속도에 대한 우려 해소나 자사주 매입 등의 조치가 필요하다고 지적했다.
골드만삭스와 JP모건은 기업용 SSD(솔리드스테이트드라이브) 출하 지연에 더 무게를 뒀다. 생산에 오래 걸리는 제품의 비중이 커지면서 일부 출하가 내년 초로 밀렸고, 엔화 강세도 엔화 기준 매출 증가를 제약했다는 설명이다. 골드만삭스는 키옥시아의 올해 회계연도 영업이익 추정치를 낮추면서도 이후 두 회계연도 전망은 올리고 매수 의견을 유지했다.
키옥시아의 연간 출하 목표는 유지됐다. JP모건에 따르면 회사는 내년 1~3월 기업용 SSD 생산과 출하가 본격적으로 늘어날 것으로 예상했다. 단기 실적의 정체와 중기 수요 전망을 놓고 같은 실적 발표에 대한 증권사 평가가 갈린 것이다.
CXMT 매출 급증, 서버용 D램으로 추격 확대
중국 창신메모리(CXMT)도 실적을 크게 늘렸다. 회사가 공개한 3분기 매출은 1187억1400만위안으로 전년 동기보다 613.18% 늘었고, 지배주주 순이익은 544억3500만위안을 기록했다. D램 공급 부족과 가격 상승의 수혜가 중국 업체에도 돌아갔다.
추격은 공정과 제품 양쪽에서 진행 중이다. 중국 IT매체 IT즈자의 지난달 31일 보도에 따르면 CXMT는 전날 실적 설명회에서 5세대 공정의 양산과 6세대 공정 기반 D램의 엔지니어링 샘플 검증 완료를 밝혔다. 새 공정은 메모리 셀을 더 촘촘하게 배치하는 수직 채널 구조를 채택했다.
CXMT는 연말에 4F² 구조를 적용한 서버용 D램 모듈(DDR5 RDIMM)의 첫 샘플을 출하할 것으로 예상했다. 대규모 양산은 고객사 검증과 시장 수요에 맞춰 추진할 계획이라고 밝혔다.
수년치 물량 확보…장기계약이 받치는 낙관론
공급사들은 장기계약을 통해 높은 수익성을 이어갈 수 있다고 기대하고 있다. 씨티에 따르면 샌디스크 경영진은 2027회계연도 판매 물량의 약 절반, 이듬해 물량의 약 3분의 2를 장기 고객계약 체계인 NBM으로 확보했다고 설명했다. AI 데이터센터의 낸드 수요가 늘면서 계약을 원하는 물량이 2030년 무렵까지 공급 가능량을 웃돈다는 게 회사의 판단이다.
키옥시아 역시 장기 공급 물량을 확보하고 있다. JP모건에 따르면 회사는 2027년 생산능력이 모두 판매됐고, 2028년 출하 예정 물량의 절반을 크게 웃도는 규모가 장기계약으로 확보됐다고 밝혔다. 다만 골드만삭스 분석상 내년 초 출하를 시작하는 장기계약 물량의 가격은 분기마다 협상한다. 판매 물량을 확보한 공급사와 구매 비용을 줄이려는 고객사의 가격 협상은 계속된다.
국내 증권사의 이익 전망도 올라가고 있다. KB증권은 2일 삼성전자의 내년 영업이익 전망을 종전보다 15.3% 높인 640조원으로 제시했으며, SK하이닉스 전망도 470조원으로 상향했다. 고대역폭메모리(HBM) 판매 확대와 메모리 가격 상승을 반영한 추정치다.
KB증권은 HBM 증설이 범용 D램 생산 여력을 제약하면서 공급 부족이 이어질 것으로 예상했다. AI용 고부가 제품에 생산능력을 배정할수록 기존 D램을 늘릴 여력은 줄어드는 구조다. CXMT의 공급 확대가 진행돼도 당분간 가격 결정력이 기존 공급사에 머물 수 있다는 낙관론은 여기에서 나온다.
고객 투자비의 절반으로 커진 메모리
모건스탠리는 내년 글로벌 클라우드 설비투자에서 메모리가 차지하는 비중을 53%로 전망했다. 올해 추정치인 48%보다 높으며, 내년 전체 투자액은 약 1조5000억달러로 예상했다. 메모리 업체에는 매출 기회가 커지지만 고객사에는 AI 서비스에서 회수해야 할 투자비가 늘어난다.
이제 우리가 지켜볼 것은 AI 고객사의 매출과 현금흐름이 불어난 메모리 구매 비용을 감당하며 투자를 이어갈 수 있느냐다.
기업 재무 데이터 · 투자 리포트 · 창업 분석을 한 곳에서
Pitchdeck 체험하기매주 엄선된 뉴스, 이메일로 받아보세요
매주 금요일 발행 · 1초 해지