AI 인프라 돈줄 논쟁, 한국 공급망의 답은 '전력'
HSBC는 코어위브 '비중축소'… 같은 GPU를 빌려줘도 누가 파느냐에 따라 MW당 매출이 갈린다
머스크 "병목은 칩이 아니라 전력·냉각"… LS일렉트릭 실적 서프라이즈, '테라팹'은 한국 소부장에 손짓
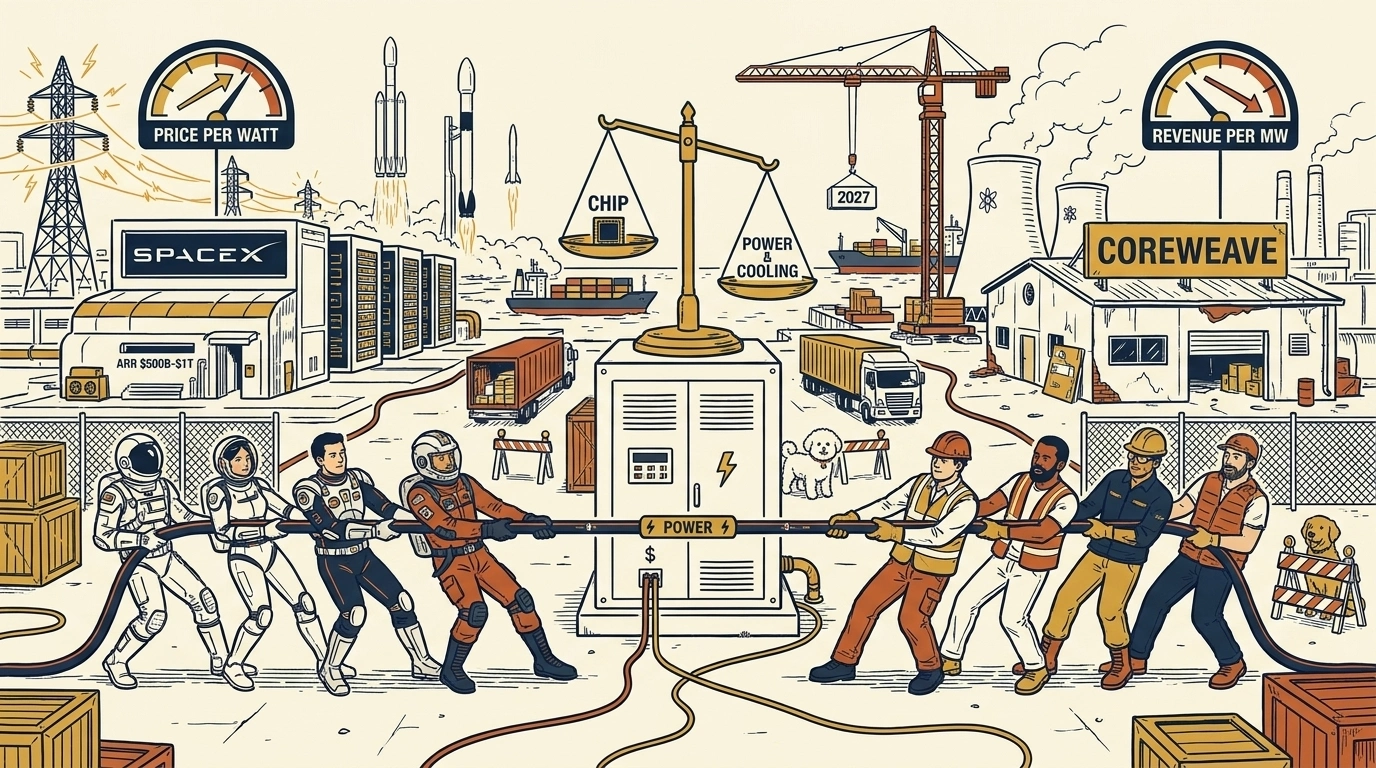
AI 인프라를 둘러싼 '현금이냐 빚이냐' 논쟁이 2라운드에 들어섰다. 지난주 코어위브 회사채 급락으로 'AI 인프라의 빚 청구서'가 시장을 흔들었다면, 이번 주에는 같은 사업을 하는 두 회사가 정반대의 숫자를 내놨다. 상장 두 번째 분기를 맞은 스페이스X는 AI 컴퓨트 사업 매출이 1년 새 9배 넘게 늘었다며 "와트당 컴퓨트 가치는 시간이 갈수록 오른다"고 주장했다. 같은 날 HSBC는 코어위브에 대해 "네오클라우드는 MW당 매출에서 하이퍼스케일러를 이길 수 없다"며 비중축소 의견을 재확인했다. 두 주장이 엇갈리는 지점에서 한국 기업에 분명해지는 공통분모가 하나 있다. AI 확장의 실제 병목이 반도체에서 '전력'으로 옮겨가고 있다는 점이다.
스페이스X의 반격: 매출 두 배, AI가 최대 사업부로
스페이스X는 20일(현지시간) 3분기 매출 145억 8,000만 달러를 발표했다. 전년 동기 대비 161% 늘어난 수치로, 시장 예상(약 127억~130억 달러)을 13~15% 웃돌았다. 조정 EBITDA는 88억 1,000만 달러(마진 약 60%), 순이익은 44억 달러로 흑자 전환했다. 직전 분기 매출(약 78억 달러)과 비교하면 한 분기 만에 매출이 두 배 가까이 됐다.
눈에 띄는 것은 매출 구성이다. 'SI(초지능, 옛 AI)' 부문 매출이 75억 6,000만 달러로 전년 대비 830% 늘며 전체 매출의 52%를 차지했다. 로켓 발사(17억 7,000만 달러)나 스타링크 통신(52억 5,000만 달러)보다 커지면서, 스페이스X가 '우주 기반 컴퓨트·통신 인프라 기업'으로 바뀌고 있음을 보여줬다.
일론 머스크는 컨퍼런스콜에서 공격적인 청사진을 내놨다. 현재 약 2.2GW인 컴퓨트 용량을 연말 2.5~3GW로 늘리고, 2027년에만 10GW를 추가해 내년 말 13GW 이상을 확보하겠다는 계획이다. 2027년 말 연환산 매출(ARR)로는 5,000억~1조 달러를 언급했다. 3분기 연환산 매출(약 583억 달러)의 9~17배에 이르는 숫자다.
머스크 주장의 핵심은 컴퓨트의 '가격'이다. 그는 "AI 소프트웨어와 모델 성능이 좋아질수록 같은 전력으로 더 많은 유용한 지능을 얻을 수 있어 와트당 컴퓨팅 가치가 하락하는 것이 아니라 상승한다"며 "H100 같은 구형 칩도 신제품이었을 때보다 높은 가격에 임대되는 현상이 나타나고 있다"고 말했다. 외부 고객에게는 장기 계약보다 스팟 가격으로 컴퓨트를 임대하고 있다고도 밝혔다.
그러나 돈은 더 많이 나간다
숫자의 이면에는 막대한 투자 부담이 있다. 스페이스X의 3분기 설비투자는 195억 9,000만 달러로 매출의 134%에 달했다. 국내 리서치업계 계산으로는 EBITDA에서 설비투자를 뺀 단순 잉여현금흐름이 약 -108억 달러다. 회사는 4분기 설비투자를 350억~400억 달러로 제시했고, 2027년 전력·냉각 인프라 20GW를 추가로 짓겠다는 계획까지 감안하면 내년 투자 규모는 올해와 차원이 다를 수밖에 없다.
자금 조달에 대해 스페이스X는 "신용등급과 재무 상태가 탄탄하고 여러 차입 자금원과 논의 중"이라면서도 "투자 회수 기간이 매우 짧아 자체 자금으로도 가능하다"고 설명했다. 시장 반응은 일단 우호적이었다. 시간외 거래에서 주가가 2~5% 올랐고, 같은 날 슈퍼마이크로가 분기 매출 전망을 149억 4,000만 달러에서 185억~195억 달러로 끌어올리면서 시간외 13% 넘게 급등했다. 델, HPE 등 서버 업체와 네오클라우드 종목도 동반 상승했다.
HSBC의 반론: "같은 GPU, 다른 매출"
반대편에는 HSBC가 섰다. HSBC는 코어위브에 대해 투자의견 '비중축소(Reduce)'와 목표주가 39달러를 재확인했다. 근거는 단위 경제성이다. HSBC는 코어위브가 2027년 MW당 연 1,200만 달러의 매출을 올릴 것으로 보는 반면, 하이퍼스케일러는 MW당 1,700만~1,800만 달러를 벌 수 있다고 추정했다.
차이는 판매 방식에서 나온다. 하이퍼스케일러는 수익성 높은 단기 계약으로 용량을 빌려주고, 차별화된 범용 클라우드 서비스와 다수의 소규모 고객을 보유하고 있다. 반면 네오클라우드는 범용 GPU(베어메탈)를 소수 대형 고객에게 장기 계약으로 넘기는 구조여서 단가가 낮다는 것이다. HSBC는 코어위브의 장기 영업이익률이 회사 가이던스(약 25%)에 못 미치는 15~16%에 그치고, 2028~2030년 주당순이익(EPS)이 시장 컨센서스를 50~70% 밑돌 것으로 봤다.
흥미로운 것은 HSBC 역시 고단가 계약의 존재는 인정했다는 점이다. 코어위브는 9월 MW당 연 약 4,000만 달러 수준의 3~6개월 단기 계약을 맺었고, 스페이스X는 앤트로픽·구글과 MW당 연 2,200만~5,000만 달러를 벌 수 있는 계약을 체결했다. 문제는 지속성이다. HSBC는 "대형언어모델(LLM) 업체의 성장 둔화가 스팟 컴퓨팅 수요를 줄이고, 금리 상승과 부채시장 불안이 단기 고단가 계약을 겨냥한 투기적 증설을 멈추게 할 수 있다"고 경고했다. 스페이스X가 말하는 '와트당 가격 상승'이 계속될지는 결국 AI 모델 기업들의 매출이 얼마나 빨리 늘어나느냐에 달려 있다는 얘기다.
판정의 열쇠: AI 연구소들의 매출, 그리고 신용시장
노무라에 따르면 오픈AI와 앤트로픽의 합산 연환산 매출은 올해 1분기 105억 달러에서 3분기 273억 달러로 늘었다. 성장 속도는 폭발적이지만 시장 기대는 더 앞서 있다. 3분기 수준이 유지되면 4분기 합산 연환산 매출은 약 297억 달러에 그치지만, 시장 기대를 충족하려면 439억 달러가 필요하다. 노무라가 "4분기가 진짜 시험대"라고 표현한 이유다.
수요 신호는 여전히 강하다. 앤트로픽은 영국 네오클라우드 엔스케일과 미국 웨스트버지니아의 두 번째 460MW급 데이터센터 임대를 놓고 약 450억 달러 규모 계약을 협상 중인 것으로 전해졌다. 노무라는 전 세계 데이터센터 용량이 2025년 약 26GW에서 2028년 74GW로 2.8배 커지고, 이 가운데 AI 데이터센터 비중이 42%에서 76%로 높아질 것으로 전망했다.
하지만 신용시장의 경계는 풀리지 않았다. 오픈AI의 대주주인 소프트뱅크의 CDS 프리미엄은 9월 초 약 350bp에서 10월 20일 약 430bp로 올랐고, 주가는 같은 기간 약 6,000엔에서 4,300엔 수준으로 떨어졌다. 코어위브와 네비우스 주가는 최근 한 달간 각각 28%, 27% 하락했다. 현금이 풍부한 빅테크도 예외는 아니다. 아마존은 2분기 잉여현금흐름이 -76억 달러를 기록했고, 일부 서버 랙은 전력이 확보되지 않아 창고에 보관 중인 것으로 전해졌다.
공통분모는 '전력': 한국 공급망이 서는 자리
스페이스X와 HSBC가 엇갈린 지점에서도 일치하는 부분이 있다. AI 확장의 실제 제약이 칩이 아닌 전력이라는 점이다. 머스크는 "AI 확산의 진짜 제약은 반도체보다 전력, 냉각, 인프라"라며 "터빈 공급업체의 블레이드·베인 준비가 1~1.5년 늦어져 있고, 주조가 가장 까다로운 병목"이라고 밝혔다. 미국 평균 전기요금은 2020년 kWh당 약 13.5센트에서 2026년 19.4센트로 44% 올랐다. 전력은 이제 '확보할 수 있느냐'와 '얼마에 쓰느냐' 모두에서 데이터센터 수익성을 좌우하는 변수가 됐다.
이 흐름은 한국 전력기기 업체의 실적으로 확인되고 있다. LS일렉트릭은 21일 3분기 연결 매출 1조 8,778억 원, 영업이익 2,335억 원을 기록했다고 공시했다. 시장 예상치를 각각 12%, 20% 웃돈 '어닝 서프라이즈'로, 영업이익은 전년 동기(1,008억 원) 대비 두 배 이상 늘었다. 이틀 전에는 미국 빅테크와 1,689억 원 규모 데이터센터 배전반 장기공급계약을 맺기도 했다. 반도체 수요가 금리에 흔들릴 때에도 전력 인프라 수요는 '먼저 확보해야 하는 자원'으로 움직이고 있다는 방증이다.
머스크의 반도체 자체 생산 프로젝트 '테라팹'도 한국 소부장 업계의 새 접점으로 떠올랐다. 전자부품 전문매체 디일렉 보도에 따르면 HPSP는 테라팹 연구개발 라인에 고압수소어닐링(HPA) 장비 1대 공급을 확정했고, 한미반도체는 TC 본더 공급을 논의 중이다. 미코와 유니셈은 비밀유지계약(NDA)을 맺었고, 동진쎄미켐·ISC·비엠티 등도 소재·부품 공급을 협의하고 있다. 스페이스X는 2027년 5~6월 오스틴 연구소에서 첫 시험 칩을 가동하고 2028년 3~4분기 양산에 들어간다는 목표를 제시했다.
다음 판정은 이달 말에 나온다. 마이크로소프트·알파벳·메타·아마존 등 빅테크의 3분기 실적과 설비투자 가이던스, 오라클 'AI 월드'와 애널리스트 데이(28일)가 'AI 수요는 견조하다'는 스페이스X의 주장을 뒷받침할지가 관건이다. 오픈AI·앤트로픽의 4분기 매출이 노무라가 제시한 기대치(연환산 439억 달러)에 근접하는지, 소프트뱅크·코어위브의 신용 지표가 진정되는지도 함께 봐야 한다.
어느 쪽이 맞든 한국 기업에 주는 시사점은 비슷하다. 네오클라우드의 빚 부담은 GPU 발주 시점을 흔들 수 있지만, 데이터센터를 돌릴 전력과 냉각, 그리고 새 반도체 공장을 채울 장비·소재 수요는 누가 투자하든 필요하다. AI 인프라 돈줄 논쟁의 승자가 아직 가려지지 않은 지금, 한국 공급망이 설 자리는 '전력과 공장'에 더 가까워지고 있다.
기업 재무 데이터 · 투자 리포트 · 창업 분석을 한 곳에서
Pitchdeck 체험하기매주 엄선된 뉴스, 이메일로 받아보세요
매주 금요일 발행 · 1초 해지