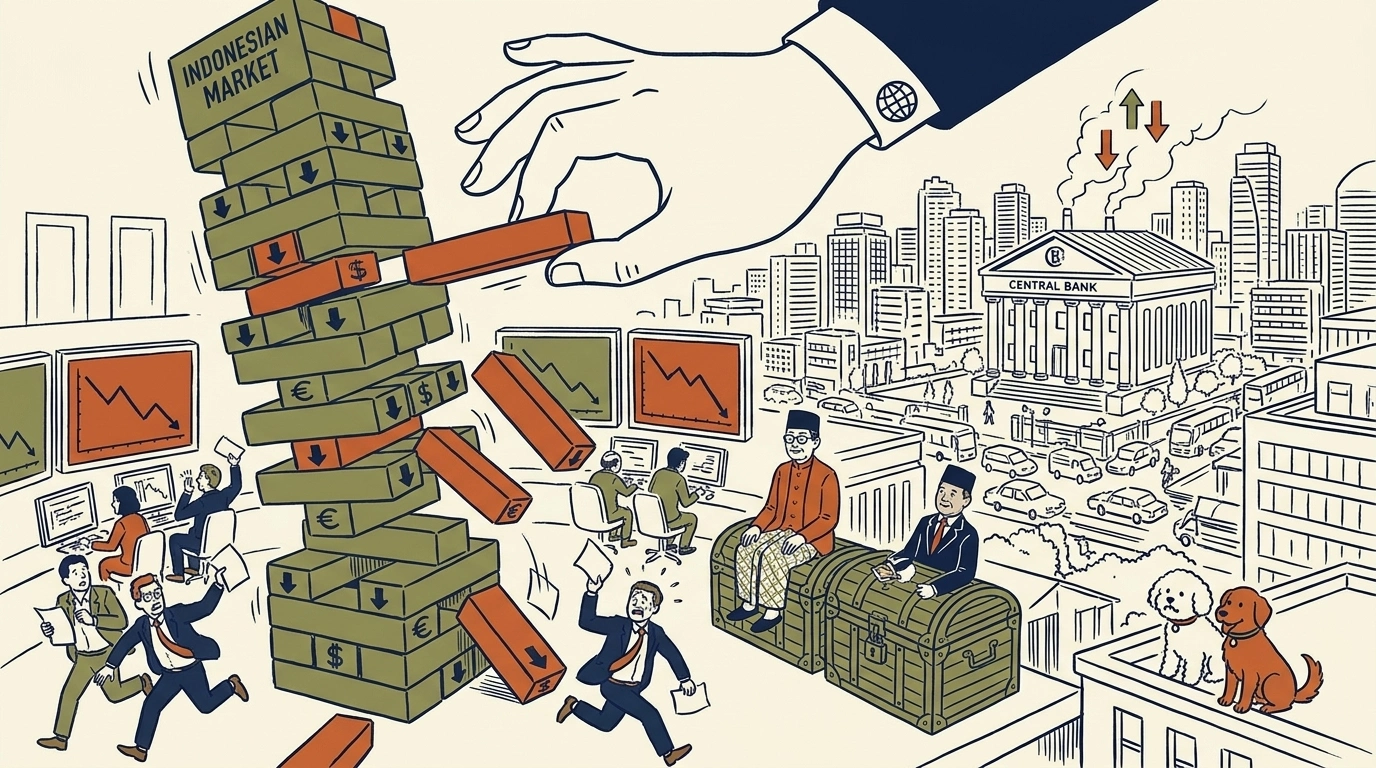
MSCI, 인도네시아 증시 '신흥국→독립시장' 두 단계 강등 검토… 이틀 새 17% 폭락
골드만삭스 "지수 퇴출 시 패시브 자금 56억 달러 유출"… 올 들어 43% 빠져 세계 최악 성적
발단은 재벌 대주주에 쏠린 '무늬만 상장주'… 환율 방어 급해진 중앙은행은 금리 인상 압박
글로벌 주가지수를 산출하는 회사 한 곳이 경고장을 날리자 동남아시아 최대 경제국의 증시가 순식간에 얼어붙었다. 인도네시아가 전 세계 투자자들이 기준으로 삼는 '신흥국 지수'에서 아예 쫓겨날 위기에 처하면서다. 지수에서 빠지면 외국인 자금이 기계적으로 빠져나갈 수밖에 없다는 공포가 주식과 채권, 외환시장을 동시에 덮쳤다.
28년 만의 최대 낙폭… 지수 산출 기관이 날린 '경고장'
로이터와 블룸버그에 따르면 세계 최대 지수 산출 기관인 모건스탠리캐피털인터내셔널(MSCI)은 지난 15일(현지시간) 인도네시아 증시를 현재의 '신흥국(Emerging Market)' 등급에서 '독립시장(Standalone Market)'으로 두 단계 강등하는 방안에 대해 시장 의견 수렴에 착수했다.
글로벌 증시는 크게 선진국, 신흥국, 프런티어(개척)시장, 그리고 가장 아래 단계인 독립시장으로 나뉜다. 통상 등급이 내려가더라도 한 단계 아래인 프런티어시장으로 가는 것이 일반적이지만, MSCI는 인도네시아를 중간 단계 없이 곧바로 독립시장으로 강등하는 초강수를 꺼내 들었다. 독립시장은 아르헨티나처럼 외환 통제나 시장 접근성 악화로 정상적인 외국인 투자가 불가능하다고 판단될 때 분류하는 사실상의 '지수 밖 퇴출' 등급이다.
시장의 충격은 즉각적이었다. 발표 직후인 16일 인도네시아 자카르타종합지수(JCI)는 하루 만에 12% 폭락했다. 일간 낙폭으로는 아시아 외환위기 당시인 1998년 이후 28년 만에 가장 큰 하락이었다. 주말을 지낸 19일에도 지수는 5.1% 넘게 추가 하락하며 코로나19 초기인 2020년 10월 이후 6년 만의 최저치로 주저앉았다. 이로써 인도네시아 증시는 올해 들어서만 43% 급락하며 전 세계 주요 증시 가운데 가장 나쁜 성적을 기록하게 됐다.
문제는 '무늬만 상장주'… 대주주가 쥐고 흔드는 유통주식
MSCI가 인도네시아에 칼을 빼 든 핵심 이유는 시장의 불투명한 지배구조와 턱없이 부족한 '유통주식(실제로 시장에서 사고팔 수 있는 주식)' 비중이다. 서류상으로는 상장사지만 실제로는 소수 대주주와 관계자들이 주식을 독점해 일반 투자자가 정상적인 가격에 주식을 사고팔기 어렵다는 지적이다.
로이터는 이번 사태의 도화선으로 인도네시아 재벌 기업인 바리토 리뉴어블스 에너지(Barito Renewables Energy)와 페트린도 자야 크레아시(Petrindo Jaya Kreasi)의 기업공개(IPO) 사례를 꼽았다. 두 회사는 상장 당시 내놓은 공모 물량이 처음부터 지배주주와 연결된 특수관계인들에게 넘어가도록 설계됐다는 의혹을 받고 있다. 겉으로는 상장 요건을 맞췄지만 실제로는 대주주 일가가 물량을 쥐고 있어 주가가 비정상적으로 급등락하고, 지수를 추종하는 해외 펀드들이 울며 겨자 먹기로 고평가된 주식을 사야 하는 왜곡이 발생했다는 것이다.
골드만삭스 "강등 시 최대 163억 달러 이탈 위험"
투자자들이 가장 두려워하는 것은 등급 강등이 현실화할 때 쏟아질 기계적 매도 물량이다. 전 세계 연기금과 자산운용사들은 MSCI 신흥국 지수를 이정표 삼아 자금을 배분한다. 인도네시아가 이 지수에서 빠지면, 지수를 그대로 따라가는 패시브 펀드(인덱스 펀드·ETF)는 규정상 보유 주식을 전량 팔아야 한다.
골드만삭스는 19일 보고서에서 인도네시아가 MSCI 신흥국 지수에서 완전히 제외될 경우 패시브 자금에서만 약 56억 달러(약 7조 5,000억 원)가 빠져나갈 것으로 추산했다. 이는 인도네시아 증시의 평소 하루 거래대금의 18일 치에 맞먹는 규모다. 만약 또 다른 글로벌 지수 산출 기관인 FTSE 러셀까지 강등 대열에 합류하면 27억 달러가 추가로 유출될 수 있다. 여기에 지수를 참고해 직접 종목을 고르는 액티브 펀드가 들고 있는 인도네시아 주식도 80억 달러가 넘어, 최악의 경우 160억 달러 이상의 외국인 자금이 흔들릴 수 있다는 계산이 나온다.
구분 | 예상 유출 및 노출 규모 | 비고 |
MSCI 추종 패시브 자금 | 약 56억 달러 | 인도네시아 증시 평시 거래대금의 18일 치 |
FTSE 러셀 동반 강등 시 | 약 27억 달러 | FTSE 지수 추종 패시브 자금 추가 이탈분 |
글로벌 액티브 펀드 보유분 | 80억 달러 이상 | 강제 매도는 아니나 투자심리 악화 시 매물화 가능 |
자료: 골드만삭스(2026년 10월 19일 보도 기준)
발등에 불 떨어진 당국… 금리 인상 코너에 몰린 중앙은행
발등에 불이 떨어진 인도네시아 금융당국은 부랴부랴 제도 손질에 나섰다. 인도네시아 증권거래소는 상장사의 최소 유통주식 비율 목표치를 기존 7.5%에서 15%로 두 배 높이고, 지분 1% 이상 보유 주주의 공시 의무와 지분 집중 감독을 대폭 강화하겠다고 밝혔다. 또한 대주주 지분이 과도하게 몰린 종목은 대표 지수에서 퇴출하기로 했다.
하지만 시장을 달래기에는 시간이 촉박하다. 주식 투매는 곧바로 채권과 외환시장 불안으로 번졌다. 인도네시아 10년 만기 국채 금리는 4개월 만에 최고치로 치솟았고(채권 가격 하락), 올해 들어서만 달러 대비 약 8% 하락한 루피아화 가치도 추가 하락 압력을 받고 있다.
이 때문에 21일 통화정책회의를 여는 인도네시아 중앙은행(BI)의 고심도 깊어졌다. CNBC와 로이터에 따르면 당초 시장에서는 금리 동결 전망이 우세했으나, 씨티리서치는 외국인 자금이 주식에서 채권시장으로까지 연쇄 이탈하는 것을 막기 위해 중앙은행이 기준금리를 한 번에 0.50%포인트(50bp) 인상할 것으로 전망을 수정했다. 경기 성장을 뒷받침해야 할 시점에 증시 등급 강등 위기가 중앙은행의 금리 인상까지 강제하는 모양새다.
MSCI는 내년 4월 말까지 시장 참가자들의 의견을 수렴한 뒤, 2027년 6월경 최종 강등 여부를 결정할 예정이다. 현재 MSCI 신흥국 지수에 함께 편입돼 있는 한국 증시 입장에서도 남의 일만은 아니다. 글로벌 지수 산출 기관이 신흥국 시장의 '지배구조 투명성'과 '실제 유통 물량'에 얼마나 엄격한 잣대를 들이대고 있는지, 그리고 그 기준을 잃었을 때 시장이 치러야 할 대가가 얼마나 가혹한지를 인도네시아 사례가 여실히 보여주고 있다.
기업 재무 데이터 · 투자 리포트 · 창업 분석을 한 곳에서
Pitchdeck 체험하기매주 엄선된 뉴스, 이메일로 받아보세요
매주 금요일 발행 · 1초 해지