[R&E: Research & Epoch] 글로벌 금융 데이터와 국내 증권사 리서치를 통합 분석하여 투자의 새로운 시대를 조망하는 뉴스 에포크만의 시그니처 리포트입니다.
글로벌 마켓 브리프
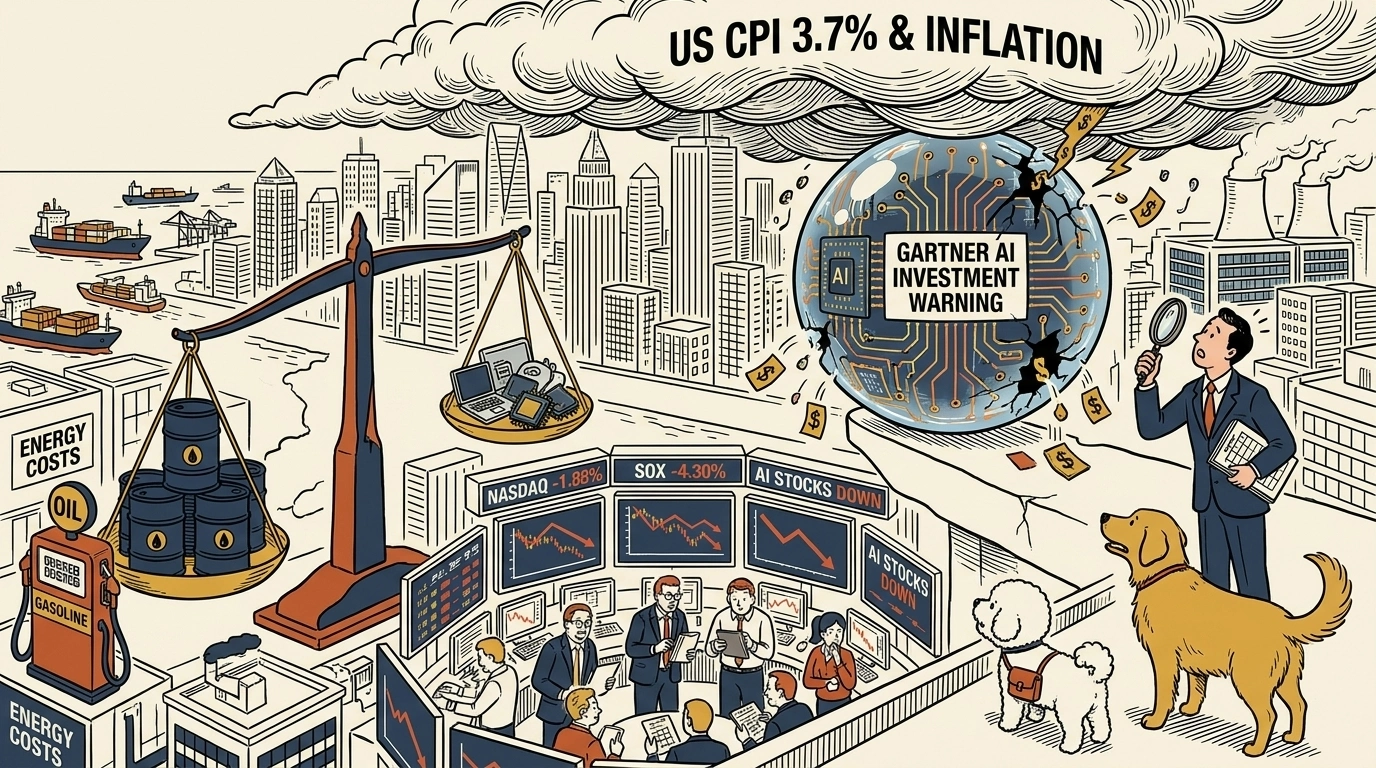
14일(현지시간) 뉴욕 증시는 기술주 중심으로 내렸다. 다우존스 산업평균지수가 전 거래일 대비 0.09% 내린 51,621.48포인트, S&P500 지수가 1.11% 내린 7,718.94포인트, 나스닥 지수가 1.88% 내린 26,692.87포인트였다. 러셀2000 지수는 1.93% 하락했다. 필라델피아 반도체 지수는 4.30% 내려 6거래일 연속 하락했다.
미국 9월 소비자물가지수는 전월 대비 0.6%, 전년 동월 대비 3.7% 올랐다. 월간 상승폭은 예상에 부합했으나 전년 대비 상승률은 예상치 3.6%를 웃돌았다. 식품·에너지를 제외한 근원 물가도 전월 대비 0.3%, 전년 대비 2.6% 올라 예상치 0.2%와 2.5%를 모두 상회했다. 에너지 가격 상승률이 전년 대비 16.3%에서 20.4%로, 휘발유가 27.4%에서 34.2%로, 연료유가 52.0%에서 74.2%로 확대된 영향이다. 신한투자증권은 월간 기준으로도 에너지가 5.2%, 휘발유가 9.1% 올라 헤드라인 상승분의 절반 이상을 설명한다고 집계했다. 다만 SK증권은 근원 상품 상승률이 0.7%에 머물러 전체 상품의 반등을 광범위한 가격 전가로 해석하기에는 한계가 있다고 봤다.
AI 투자수익률에 대한 경고도 같은 날 나왔다. 시장조사업체 가트너는 2026년 약 1조 달러에 이어 2027~2030년 추가로 6조 달러의 AI 인프라 투자가 진행될 것으로 전망하면서, 투자비용과 금융비용을 감안해 12%의 투자자본수익률을 확보하려면 2030년까지 8.5조 달러의 매출이 필요한 반면 실제 데이터센터 관련 매출은 최대 3.6조 달러에 그칠 것으로 추정했다. 이 격차로 2030년까지 AI 인프라 투자액 중 3.5조 달러 이상이 자산손상 위험에 노출될 수 있다는 경고다. 가트너는 2030년까지 네오클라우드 기업의 80% 이상이 비용 부담과 사업모델 차별화 부족으로 독립 운영을 중단할 것으로도 전망했다.
AI 인프라 기업의 자금조달 여건도 악화됐다. 코어위브는 일부 회사채 가격이 급락해 수익률이 15%를 넘어서자 부채 상환과 신규 자금조달 능력에 대한 우려가 부각되며 15.46% 급락했다. 네비우스가 10.08%, 아이렌이 12.18%, 어플라이드디지털이 9.43% 동반 하락했다. 오라클의 신용부도스와프(CDS) 프리미엄 상승 우려가 이어졌고, 소프트뱅크는 111억 달러 규모 고수익채권을 최대 9.75% 금리로 발행했다.
반도체는 메모리와 AI 반도체가 함께 내렸다. 마이크론이 4.08%, SK하이닉스 미국주식예탁증서(ADR)가 6.06%, 샌디스크가 5.33% 하락했고 엔비디아가 3.16%, 브로드컴이 3.10%, AMD가 5.73%, 델이 11.27% 내렸다. 반면 자금이 경기 방어주로 이동했다. 헬스케어가 2.44%, 필수소비재가 2.38% 오른 반면 기술주는 2.62% 내렸다. 유나이티드헬스가 4.73%, 일라이릴리가 3.62%, 월마트가 3.46%, 필립모리스가 3.16% 상승했다.
미 국채 2년물은 0.8bp 오른 4.798%, 10년물은 2.3bp 내린 5.185%였다. 물가 상회에 큰 폭 상승 출발했으나 위험회피 심리가 확대되며 장기물이 하락 전환하고 단기물도 상승폭을 줄였다. 미래에셋증권 집계로 10월 금리 인상 확률은 32.7% 수준으로 조정됐다. 국제유가는 사우디아라비아 아람코 시설 공격과 이란의 호르무즈 해협 선박 공격 확대 우려로 올랐다. WTI 선물은 1.0% 오른 배럴당 95.1달러였다. 달러인덱스는 0.35포인트 오른 102.53이었고 금은 1.6% 내렸다.
장 마감 후 발표된 실적도 기대치를 충족하지 못했다. ASML은 3분기 매출 116억6,000만 유로로 예상치 117억1,000만 유로를 소폭 밑돈 반면 매출총이익률 57.5%와 순이익 49억6,000만 유로는 예상치를 웃돌았다. 다만 순이익에는 미스트랄AI 투자 지분 평가이익 약 5억 유로가 포함됐다. 4분기 매출 전망 142억~152억 유로는 예상치를 넘었고 연간 전망도 440억~450억 유로로 올렸으나 중간값 기준 상향 폭은 약 1.1%였다. 발표 후 시간 외에서 4% 내외 하락했다. 앤트로픽은 3분기 매출이 전 분기 115억 달러에서 168억 달러로 46% 늘고 조정 기준 흑자와 플러스 현금흐름을 기록했다고 밝혔다. 그러나 증가율이 2분기 약 143%에서 46%로 둔화됐고, 단순 연율화한 672억 달러는 설명회 전 거론됐던 800억~1,000억 달러를 밑돌았다. 향후 10년간 5,180억 달러 규모 인프라 계약 의무 중 약 80%가 취소하기 어렵거나 사용량과 무관하게 지급해야 하는 금액이라는 점도 함께 지적됐다.
국내 시장 종합
14일 코스피는 전 거래일 대비 0.44% 내린 6,008.81포인트에 마감해 6거래일 연속 하락했다. 코스닥은 1.57% 내린 823.88포인트였다.
지수는 상승 출발한 뒤 하락 전환했다. 전날 급락에 따른 저가 매수가 유입되며 장 초반 2% 넘게 올라 6,190선까지 상승했다. 7월 말 지지선으로 작용했던 240일선과 상대강도지수(RSI) 과매도 구간에 재차 도달한 것이 반발 매수의 근거였다. 그러나 오후 발표된 ASML 실적이 매도 재료로 쓰이며 상승분을 모두 반납했고, 장중 6,000선을 내준 뒤 막판에 낙폭을 일부 만회했다. 미국 9월 소비자물가지수 발표가 국내 장 마감 이후였던 만큼 이날 국내 증시에 작용한 것은 지표 자체가 아니라 발표를 앞둔 경계심리다.
수급 불안은 이어졌다. 외국인은 7거래일 연속 순매도했고 이 기간 누적 순매도 규모는 16조 원을 넘겼다. 다만 코스피200 선물시장에서는 약 5,000억 원을 순매수해 3거래일째 선물 매수를 유지했다. 삼성전자(코스피: 005930)는 보합, SK하이닉스(코스피: 000660)는 1.7% 내렸다.
업종별로는 이차전지와 중동 관련주가 올랐다. 에너지저장장치(ESS) 수요 확대 기대로 삼성SDI(코스피: 006400)가 5.54%, 엘앤에프(코스피: 066970)가 6.5% 상승했고 3분기 실적 기대와 기관 매수로 SK이노베이션(코스피: 096770)이 3.95% 올랐다. 후티 반군과 사우디아라비아의 정유 시설 공격이 이어지며 HMM(코스피: 011200)이 5.9%, 한화시스템(코스피: 272210)이 3.6%, S-Oil(코스피: 010950)이 2.7% 상승했다. 미국 정부의 알래스카 LNG 프로젝트 540억 달러 투자 언급에 POSCO홀딩스(코스피: 005490)가 3.3%, 대한제강(코스피: 084010)이 13.77% 올랐다. 반면 롯데손해보험(코스피: 000400) 인수 안건을 의결한 신한지주(코스피: 055550)는 4.71% 하락했다.
서울 외환시장 주간 거래에서 원/달러 환율은 1,338.30원에 마감했다. 수출기업 네고 물량이 확대되며 원화가 강세로 돌아섰으나, 야간 거래에서 미국 물가지표가 예상을 상회하고 달러인덱스가 반등하자 낙폭이 줄어 야간 포함 종가는 1,340.1원(전일 대비 -2.3원)이었다. NDF 1개월물은 1,341.50원이었다. 국고채 금리는 전일 강세를 되돌렸다. 3년물이 3.885%(+3.3bp), 10년물이 4.263%(+4.3bp)로 올랐다.
금일 증시는 미 기술주 급락을 반영해 하락 출발할 전망이다. 미래에셋증권은 누적된 하락에 따른 저가 매수가 하락 확대를 제한할 것으로 보면서, AI 반도체 수요와 메모리 가격 상승 추세가 유지되고 있고 컴퓨터 가격이 1.4% 오른 데서 확인되듯 반도체 비용 증가가 제품 가격으로 전가되고 있다는 점을 근거로 들었다. 장 초반 앤트로픽 실적 결과, 장 후반 TSMC 실적이 변수이며 미국 생산자물가지수와 소매판매, 워시 연준 의장 연설도 예정돼 있다.
산업별 핵심 이슈 및 인사이트
1. 해운: HMM 3분기 영업이익 1조 원대 전망과 2027년 공급 부담
하나증권은 HMM의 3분기 매출을 전년 대비 57% 늘어난 4조2,440억 원, 영업이익을 257% 늘어난 1조600억 원(영업이익률 25.0%)으로 전망했다. 기존 추정치 8,470억 원에서 큰 폭 올린 수치다. 3분기 평균 상하이컨테이너운임지수(SCFI)가 전년 대비 130%, 중국컨테이너운임지수(CCFI)가 55% 오른 영향이다. 컨테이너선 매출은 56% 늘어난 3조6,590억 원, 벌크선 매출은 68% 늘어난 5,300억 원으로 추정됐다. 유류비와 선복매입비용 증가로 영업비용이 32% 늘고 환율 하락도 부정적이었으나 운임 상승 효과가 이를 넘어섰다.
4분기도 비수기이지만 미주 노선 중심으로 운임이 높게 유지되고 벌크선 하방도 단단해 영업이익이 1조 원에 육박할 것으로 봤다. 연간 영업이익 전망은 2조6,780억 원이다.
다만 하나증권은 투자의견을 중립으로 유지했다. 2027년 컨테이너선 공급 증가율이 9%에 달하고, 유럽 노선이 희망봉 우회에서 수에즈 통항으로 전환되면 공급 압력이 추가로 심화될 수 있다는 판단이다. 선복매입비용과 항화물비 부담이 큰 상황에서 운임이 하락하면 충격이 커진다. 목표주가는 글로벌 컨테이너선사 주가순자산비율 0.9배와 주가수익비율 12배를 적용해 24,000원으로 올렸다. 2분기 말 기준 보유 현금성 자산 12조 원을 기반으로 주주환원이 본격화되면 밸류에이션과 투자의견 상향이 가능하다고 덧붙였다.
2. 이차전지: ESS 중심 재편과 알루미늄박 병목
메리츠증권은 LG에너지솔루션(코스피: 373220) 잠정실적 발표 이후 배터리 섹터에 대해 11월 3일 미국 중간선거 전후 구간의 트레이딩 관점 매수가 유효하다고 봤다. 선거 결과와 별개로 미국의 중국 외 ESS 공급망 프리미엄은 유지되고, 수율과 팩 병목이라는 ESS 사업의 난제도 점진적으로 해소된다는 판단이다.
반면 전기차 배터리 반등 기대에는 동의하지 않았다. 유럽에서 프랑스와 독일의 내연기관 퇴출 시점이 지연되는 움직임과 미국 연비규제 폐지 결정으로 전통 완성차 고객사향 출하 부진이 이어지고 있으며, 미국의 정책 변화 시점은 2028년 11월 대선으로 밀릴 것으로 전망했다. 연말 모멘텀으로는 한국 정부의 제3차 ESS 중앙계약시장 사업자 선정을 꼽았다. 3차 규모는 1.13GW로 1·2차 계약 합산 규모와 같다. 투자의견 매수를 유지하고 적정주가를 51만 원으로 올렸다.
소재 쪽에서도 공급 부족이 확인됐다. 신한투자증권은 삼아알미늄(코스피: 006110)을 알루미늄박 3사 가운데 유일한 순수 상장주로 보고 분석을 개시했다. 알루미늄박 산업은 짧은 리드타임 덕분에 수요 공백기에 과도한 증설을 피했고, AI 데이터센터발 ESS 수요 증가로 공급 부족 국면에 들어섰다는 판단이다. 2026년 압연 매출은 81.4% 늘어난 2,727억 원으로 전망했다. 상반기 실적 회복을 지연시킨 시차 역스프레드가 하반기 해소되고 공급 부족에 따른 가공비 인상이 반영된다는 추정이다. 리튬인산철(LFP) 배터리의 필수 공정인 탄소코팅 대응이 가능한 국내 유일 기업이며, 연말 완공될 평택 코팅설비로 중국 외주에서 벗어나 해외우려기관(FEOC) 규제에서 자유로워진다는 점을 근거로 목표주가 102,000원을 제시했다.
3. 자동차 부품: HL만도 컨센서스 하회와 원가 보전 시점
완성차 생산 차질이 부품사 손익에 반영됐다. HL만도(코스피: 204320)의 3분기 영업이익 전망치는 849억~923억 원으로, 두 기관 모두 컨센서스를 밑돌 것으로 봤다. 하나증권은 849억 원(전년 동기 대비 -10%, 영업이익률 3.5%)으로 시장 기대치를 16% 밑돌 것으로 전망했고, 신한투자증권은 923억 원(-2.0%)으로 컨센서스 996억 원을 하회할 것으로 봤다.
원화 강세에 더해 DRAM·NAND·인쇄회로기판 비용이 올랐고, 자회사 HL클레무브의 메모리 원가 부담은 2분기 138억 원에서 추가로 확대될 전망이다. 전장제품 가격 경쟁도 수익성을 눌렀다. 고객사 원가 보전은 4분기 협의가 목표여서 3분기 반영 가능성은 낮다. 국내 현대차 생산 차질과 중국 생산 감소, 북미 고객사 생산 정체가 성장을 둔화시킨 가운데 중국 전기차와 유럽 신규 매출, 인도 고객사 생산 증가가 일부 상쇄했다. 인도 매출은 2년 연속 10% 중반의 성장을 기록했다.
4분기부터는 방향이 달라진다는 전망이다. 신한투자증권은 고객사 보전 일부 반영과 국내 생산 정상화, 멕시코 공장 가동률 상승을 근거로 4분기 영업이익을 27.1% 늘어난 1,013억 원으로 전망했다. 로봇 액추에이터 사업은 QDD·PRS·하모닉 3종 마스터 모델 개발 단계이며 2027년 수주, 2028년 양산이 목표다. 바이두향 조향장치 수주는 로보택시 사업의 실제 공급 단계 진입을 보여준다는 평가다. 목표주가는 하나증권이 6만9,000원에서 6만1,000원으로, 신한투자증권이 7만1,000원으로 각각 내렸다.
마켓 시그널
미국 9월 소비자물가 전년 대비 3.7%: 예상치 3.6%를 웃돌았다. 근원 물가도 전년 대비 2.6%로 예상치 2.5%를 상회했다. 에너지 상승률이 16.3%에서 20.4%로, 휘발유가 27.4%에서 34.2%로 확대된 영향이다.
가트너 AI 인프라 3.5조 달러 자산손상 경고: 12% 투자자본수익률 확보에 2030년까지 8.5조 달러 매출이 필요한 반면 실제 데이터센터 매출은 최대 3.6조 달러로 추정했다. 네오클라우드 기업 80% 이상이 2030년까지 독립 운영을 중단할 것으로도 전망했다.
코어위브 15.46% 급락: 일부 회사채 수익률이 15%를 넘어서며 자금조달 능력 우려가 부각됐다. 네비우스 10.08%, 아이렌 12.18%, 어플라이드디지털 9.43%가 동반 하락했다.
앤트로픽 3분기 매출 168억 달러: 전 분기 115억 달러에서 46% 늘었고 조정 기준 흑자와 플러스 현금흐름을 기록했다. 다만 증가율이 2분기 143%에서 둔화됐고 연율화 672억 달러는 거론됐던 800억~1,000억 달러를 밑돌았다.
외국인 7거래일 연속 순매도 16조 원 초과: 같은 기간 코스피200 선물은 약 5,000억 원 순매수로 3거래일째 매수를 유지했다.
에포크 뷰: 투자 시사점
소비자물가는 예상을 웃돌았지만 금리는 오히려 내렸다. 장기물이 하락 전환하고 10월 인상 확률이 32.7% 수준으로 조정된 것은, 시장이 물가 상회를 유가발 일시 요인으로 일부 해석하면서 동시에 위험회피로 장기채를 샀다는 뜻이다. 반대로 가트너 경고와 코어위브 회사채는 새 재료였고, 지수를 끌어내린 쪽은 이것이었다.
가트너의 계산은 투자 규모 자체를 부정하지 않는다. 12% 투자자본수익률을 맞추려면 2030년까지 8.5조 달러 매출이 필요한데 실제로는 최대 3.6조 달러라는 격차가 핵심이다. 같은 날 앤트로픽이 46% 성장과 조정 흑자, 플러스 현금흐름을 발표했는데도 시간 외에서 반도체가 약세였던 것이 이 구도를 그대로 보여준다. 매출이 늘어도 5,180억 달러 인프라 계약 의무의 80%가 취소 불가라면, 확인 대상은 성장률이 아니라 현금 창출의 지속성이다.
국내 증시의 문제는 반등 재료가 안에 없다는 점이다. 240일선과 RSI 과매도라는 기술적 조건은 이날 작동해 장 초반 2% 넘는 반등을 만들었다. 그러나 ASML 실적 하나에 상승분이 전부 반납됐다. ASML은 4분기 가이던스를 예상보다 높게 제시했고 2027~2028년 생산능력이 수요를 못 따라갈 것이라고도 했는데, 연간 전망 중간값 상향 폭이 1.1%에 그쳤다는 이유로 매도 재료가 됐다. 기대치가 높아진 구간에서는 나쁘지 않은 숫자도 하락 재료가 된다.
외국인 현물과 선물의 방향이 다르다. 외국인은 현물을 7거래일 연속 팔아 16조 원을 넘겼지만 선물은 3거래일째 순매수다. 방향이 다른 이 두 흐름 중 어느 쪽이 먼저 꺾이는지가 단기 지수의 변수다. 업종 단위로는 ESS가 전기차와 분리돼 움직이는 구간이 확인됐다. 메리츠증권은 전기차 배터리 반등 기대에 동의하지 않으면서도 ESS 공급망 프리미엄은 유효하다고 봤고, 신한투자증권은 그 수요가 알루미늄박 같은 좁은 공정까지 내려오고 있다고 집계했다. 시세·수급·환율은 10월 14일 종가 기준이며 환율은 서울 외환시장 주간 거래 종가를 사용했고, 해외 시장 지표는 10월 14일(현지시간) 종가 기준이다.
본 콘텐츠는 국내 주요 증권사 리서치 센터의 공개 자료와 공개 보도를 바탕으로 작성·검수했습니다. 증권사 추정치와 전망은 해당 기관의 견해이며, 특정 종목에 대한 투자 권유나 추천이 아닙니다.
기업 재무 데이터 · 투자 리포트 · 창업 분석을 한 곳에서
Pitchdeck 체험하기매주 엄선된 뉴스, 이메일로 받아보세요
매주 금요일 발행 · 1초 해지