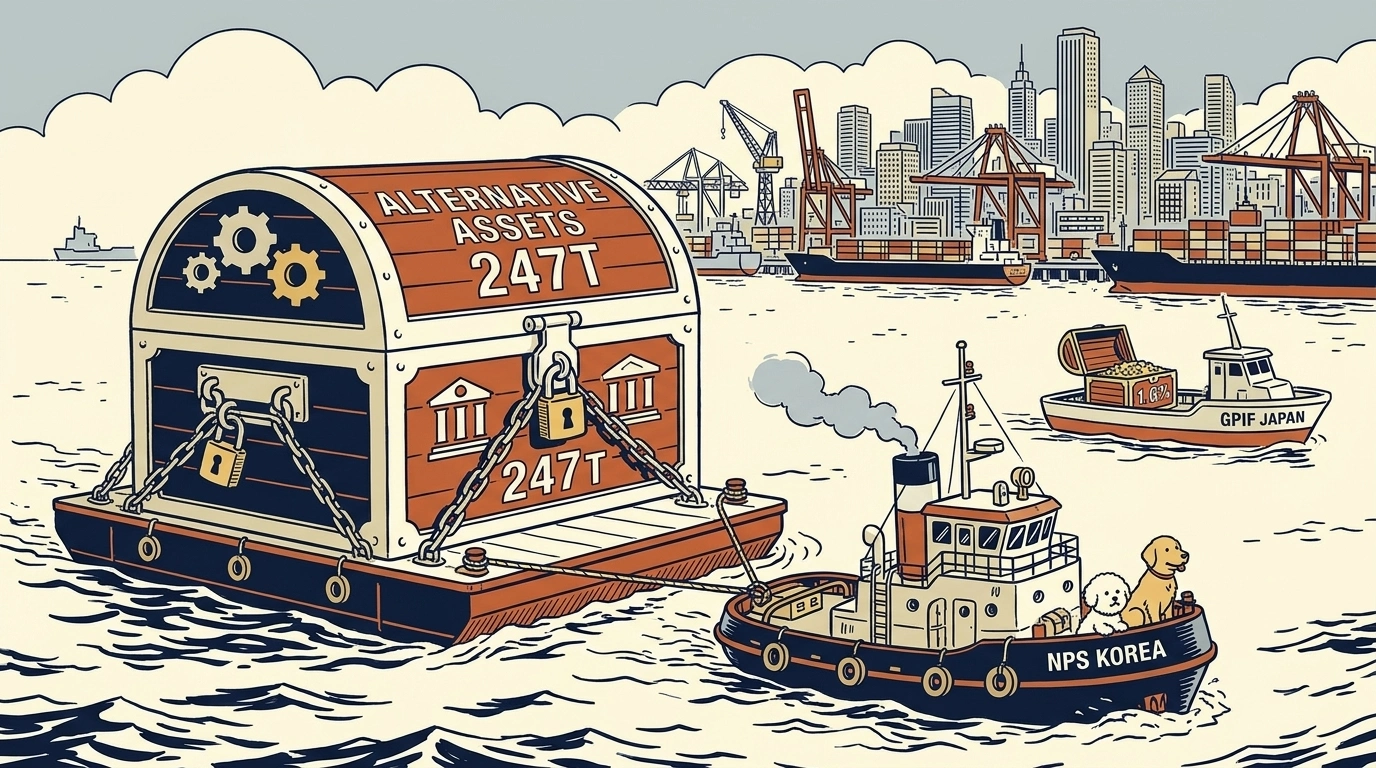
2026년 3월 말 국민연금이 굴리는 노후 자금의 16%, 247.6조원이 '대체투자'에 들어가 있다. 주식·채권 같은 전통 자산과 위험·수익 특성이 다른 사모투자·부동산·인프라 자산이다. 이 비중은 기사 작성 시점에 공개된 일본 공적연금펀드(GPIF)의 최신 연간 수치(1.6%, 2025년 3월 말)의 약 10배다.
국민연금은 지난 20여 년 국내 채권 비중을 줄이고 해외투자와 대체투자를 늘려 왔다. 2003년 0.65%에 불과하던 해외투자 비중은 2026년 3월 말 58%로, 사모투자·부동산·인프라로 이뤄진 대체투자도 16%로 불었다. 국민연금 기금의 운용 구조가 그만큼 달라졌다.
연기금 배분: 국민연금 대체 16%(2026년 3월), 일본 GPIF 1.6%(2025년 3월)
국민연금기금운용본부에 따르면 2026년 3월 말 기금 1,526조원 가운데 대체투자는 247.6조원으로 16.2%를 차지한다. 이 가운데 90%인 약 224조원이 해외 자산이고 국내는 24조원이다. 해외투자 전체로 넓히면 비중은 58.1%(886.2조원)에 이른다.
이는 국내 채권 위주이던 포트폴리오를 해외투자와 대체투자로 다변화해 온 결과다. 2012년만 해도 기금의 절반 이상이 국내 채권이었지만, 이후 그 비중을 줄이며 자금을 해외주식과 대체투자로 돌렸다. 해외주식 비중만 봐도 2020년 23.1%에서 2024년 35.5%로 늘었다.
국민연금과 견줄 만한 상대로 일본 GPIF가 있다. 운용자산은 약 250조 엔(2025년 3월 말)이고, GPIF는 저출생·고령화 속에서 적립금으로 연금 급여 부족분을 보충하는 역할을 한다고 설명한다. 국민연금(2026년 3월 말)과 GPIF(2025년 3월 말)의 대체투자 비중은 약 10배 차이가 난다. GPIF는 2014년 국내채권 비중을 줄이고 주식 비중을 늘렸고, 2020년부터 국내외 주식·채권에 각각 25%씩 배분하고 있다. 대체투자는 독립 자산군으로 두지 않고 채권·주식 안에서 위험·수익 성격에 따라 분류하며, 전체의 5%를 상한으로 정해 두었다. 2025년 3월 말 실제 비중은 그 상한에도 못 미치는 1.6%, 금액으로는 약 4조 1,900억 엔이었다(약정액 기준으로는 인프라·부동산·사모펀드를 합쳐 약 7조 3,600억 엔).
한국 증권사가 해외 사모펀드의 판매대행사로 이름을 올린 기록은 미국 SEC 공시(Form D)에 남아 있다.
美 SEC Form D 표본, 한국 소재 판매대행사 등재 발행 법인 87개
미국 SEC의 사모 발행 신고서(Form D)에는 판매 보수를 받는 판매대행사(placement agent)가 주소 국가와 함께 적힌다. 뉴스 에포크가 블랙스톤·KKR·칼라일 등 글로벌 운용사 40곳의 이름으로 Form D를 검색해(검색어당 최대 100건) 판매대행사 주소 국가를 집계한 표본에서, 한국 소재 판매대행사가 등재된 발행 법인(병렬 비히클을 따로 센 SEC 등록번호 기준)은 87개(발행사가 국가코드를 북한으로 잘못 적은 3개는 제외)로 미국(417개) 다음이었다. 검색 상한이 있어 전체 Form D의 국가 순위로 일반화할 수는 없다.
표본 내 순위 | 판매대행사 소재국 | 발행 법인 수 |
|---|---|---|
1 | 미국 | 417 |
2 | 한국 | 87 |
3 | 영국 | 82 |
4 | 홍콩 | 62 |
5 | 칠레 | 54 |
6 | 싱가포르 | 48 |
공동 10 | 일본 | 21 |
증권사명이 아니라 운용사명으로 펀드를 찾아 국가별 검색 편향을 줄인 표본 집계이고, 검색어당 100건까지만 모아 순위와 숫자 모두 전체 Form D와 다를 수 있다. 다만 판매대행사 등재는 그 증권사가 펀드 판매와 관련해 보수를 받았거나 받을 예정이라는 뜻이고, 한국 투자자의 실제 출자액은 보여주지 않는다.
삼성·한국투자·미래에셋, 블랙스톤·KKR 펀드에도 판매대행사로 등재
2013년 이후 SEC Form D를 보면 삼성·한국투자·미래에셋·KB·NH증권이 각각 수십 개 해외 사모펀드에 판매대행사로 올라 있다.
블랙스톤·KKR 계열 펀드에도 이들 증권사가 판매대행사로 올라 있다. 블랙스톤 부동산 펀드(Blackstone Real Estate Partners X.F, 병렬펀드 포함 약정 283억 달러)에 한국투자증권이, 블랙스톤 캐피털 파트너스 8호(병렬펀드·운용사 출자 포함 245억 달러)에 NH투자증권이, KKR 아시아 4호(병렬 비히클 포함 총약정 150억 달러)에는 NH·삼성·유진·한국투자 4곳이 동시에 판매대행사로 올라 있다.
배경: 기금 규모 확대와 고갈 전망
국민연금은 기금 규모가 커지자 장기 안정적인 수익 기반을 마련하기 위해 해외투자를 늘려 왔다고 설명한다.
여기에 기금 고갈 전망이 더해진다. 보건복지부는 2025년 연금개혁(보험료율 9→13%)과 기금수익률 1%p 제고가 병행되면 소진 시점이 2056년에서 2071년으로 늦춰질 것으로 전망했다. 그래도 기금이 언젠가 정점을 지나 줄어든다는 구조 자체는 그대로다. 국민연금은 연간 대체투자 목표 비중을 2025년 14.7%에서 2026년 15.0%로 올렸고, 중기 목표는 15% 내외다.
일본의 선택은 달랐다. GPIF도 2025년 3월 말 자산의 절반가량(48.4%)을 해외 주식·채권에 뒀지만, 대체투자는 5% 상한 아래 전체의 1.6%였다. 두 나라 모두 해외 주식·채권 비중을 늘렸지만, 대체투자 비중은 국민연금 16.2%(2026년 3월 말), GPIF 1.6%(2025년 3월 말)로 차이가 크다.
대체투자 247.6조(2026년 3월 말), 90%가 해외
국민연금의 대체투자 비중(2026년 3월 말)은 GPIF(2025년 3월 말)의 약 10배다. 검색어당 100건까지 모은 SEC 공시 표본에서는 한국 소재 판매대행사가 등재된 발행 법인이 미국 다음이었지만, 전체 순위로 볼 수는 없다. 다만 판매대행사 등재는 펀드 판매와 관련해 보수를 받았거나 받을 예정이라는 뜻이고 실제 출자액을 보여주지 않아, 이 순위만으로 두 나라 기관이 해외 사모펀드에 넣은 돈의 크기를 비교할 수는 없다. 국민연금만 해도 2026년 3월 말 대체투자가 247.6조원, 그 90%가 해외 자산이다.
이 기사는 News Epoch가 미국 증권거래위원회(SEC) 사모 발행 신고서(Form D)와 국민연금기금운용본부·일본 GPIF의 자산 배분 자료를 수집·분석해 작성했습니다.
판매대행사 소재국 순위는 SEC EDGAR 전문검색(EFTS)으로 글로벌 운용사 40곳의 이름을 검색어로 EFTS에서 Form D를 찾아(검색어당 최대 100건) 각 공시의 판매대행사 주소 국가로 분류한 표본 집계입니다. 한국 증권사 등재 기록은 한국 주소가 적힌 Form D를 전문검색으로 모아 지역·통화별 병렬 펀드를 하나로 묶어 셌고(2013년∼2026년 6월), KB·삼성 등 주요 증권사 영문명이 적힌 건만 포함해 옛 사명(KB투자증권 등)으로 낸 공시는 빠져 있을 수 있습니다. 소재국 순위는 검색어당 100건까지만 모은 표본이어서 순위와 절대 수 모두 전체 Form D와 다를 수 있습니다. 판매대행사 등재는 해당 증권사가 판매 보수를 받았거나 받을 예정이라는 뜻일 뿐, 펀드별 한국 투자 금액을 보여주지 않습니다. 국민연금·GPIF의 자산 배분 수치는 국민연금기금운용본부와 GPIF 공시를 따랐습니다. 연금 소진 전망은 보건복지부 2025년 3월 20일 보도자료를 따랐습니다. 데이터 기준(기사 작성일 2026년 6월 29일에 공개된 최신 수치): SEC 2026년 6월, 국민연금 2026년 3월 말, GPIF 2024 회계연도(2025년 3월 말, 연간 기준).
기업 재무 데이터 · 투자 리포트 · 창업 분석을 한 곳에서
Pitchdeck 체험하기매주 엄선된 뉴스, 이메일로 받아보세요
매주 금요일 발행 · 1초 해지